 AI应用告别“入口混战”,三大入口走向收敛
QuestMobile 最新发布的 2026 年三季度 AI 应用市场发展报告给出一个鲜明判断:AI“分水岭”已经形成,“办公”和“生活”成为两条截然不同的发展线,各家的发力点也前所未有地清晰。
数据显示,截至 2026 年 9 月,AI 原生 App 月活跃用户规模达到 5.46 亿,同比增长 82.1%,月人均使用次数达 88.2 次、时长 173.5 分钟,同比分别增长 59.3% 和 44.2%。其中,豆包、千问、DeepSeek 月活分别达到 4.19 亿、1.58 亿和 1.23 亿,头部梯队“断层”格局成型。
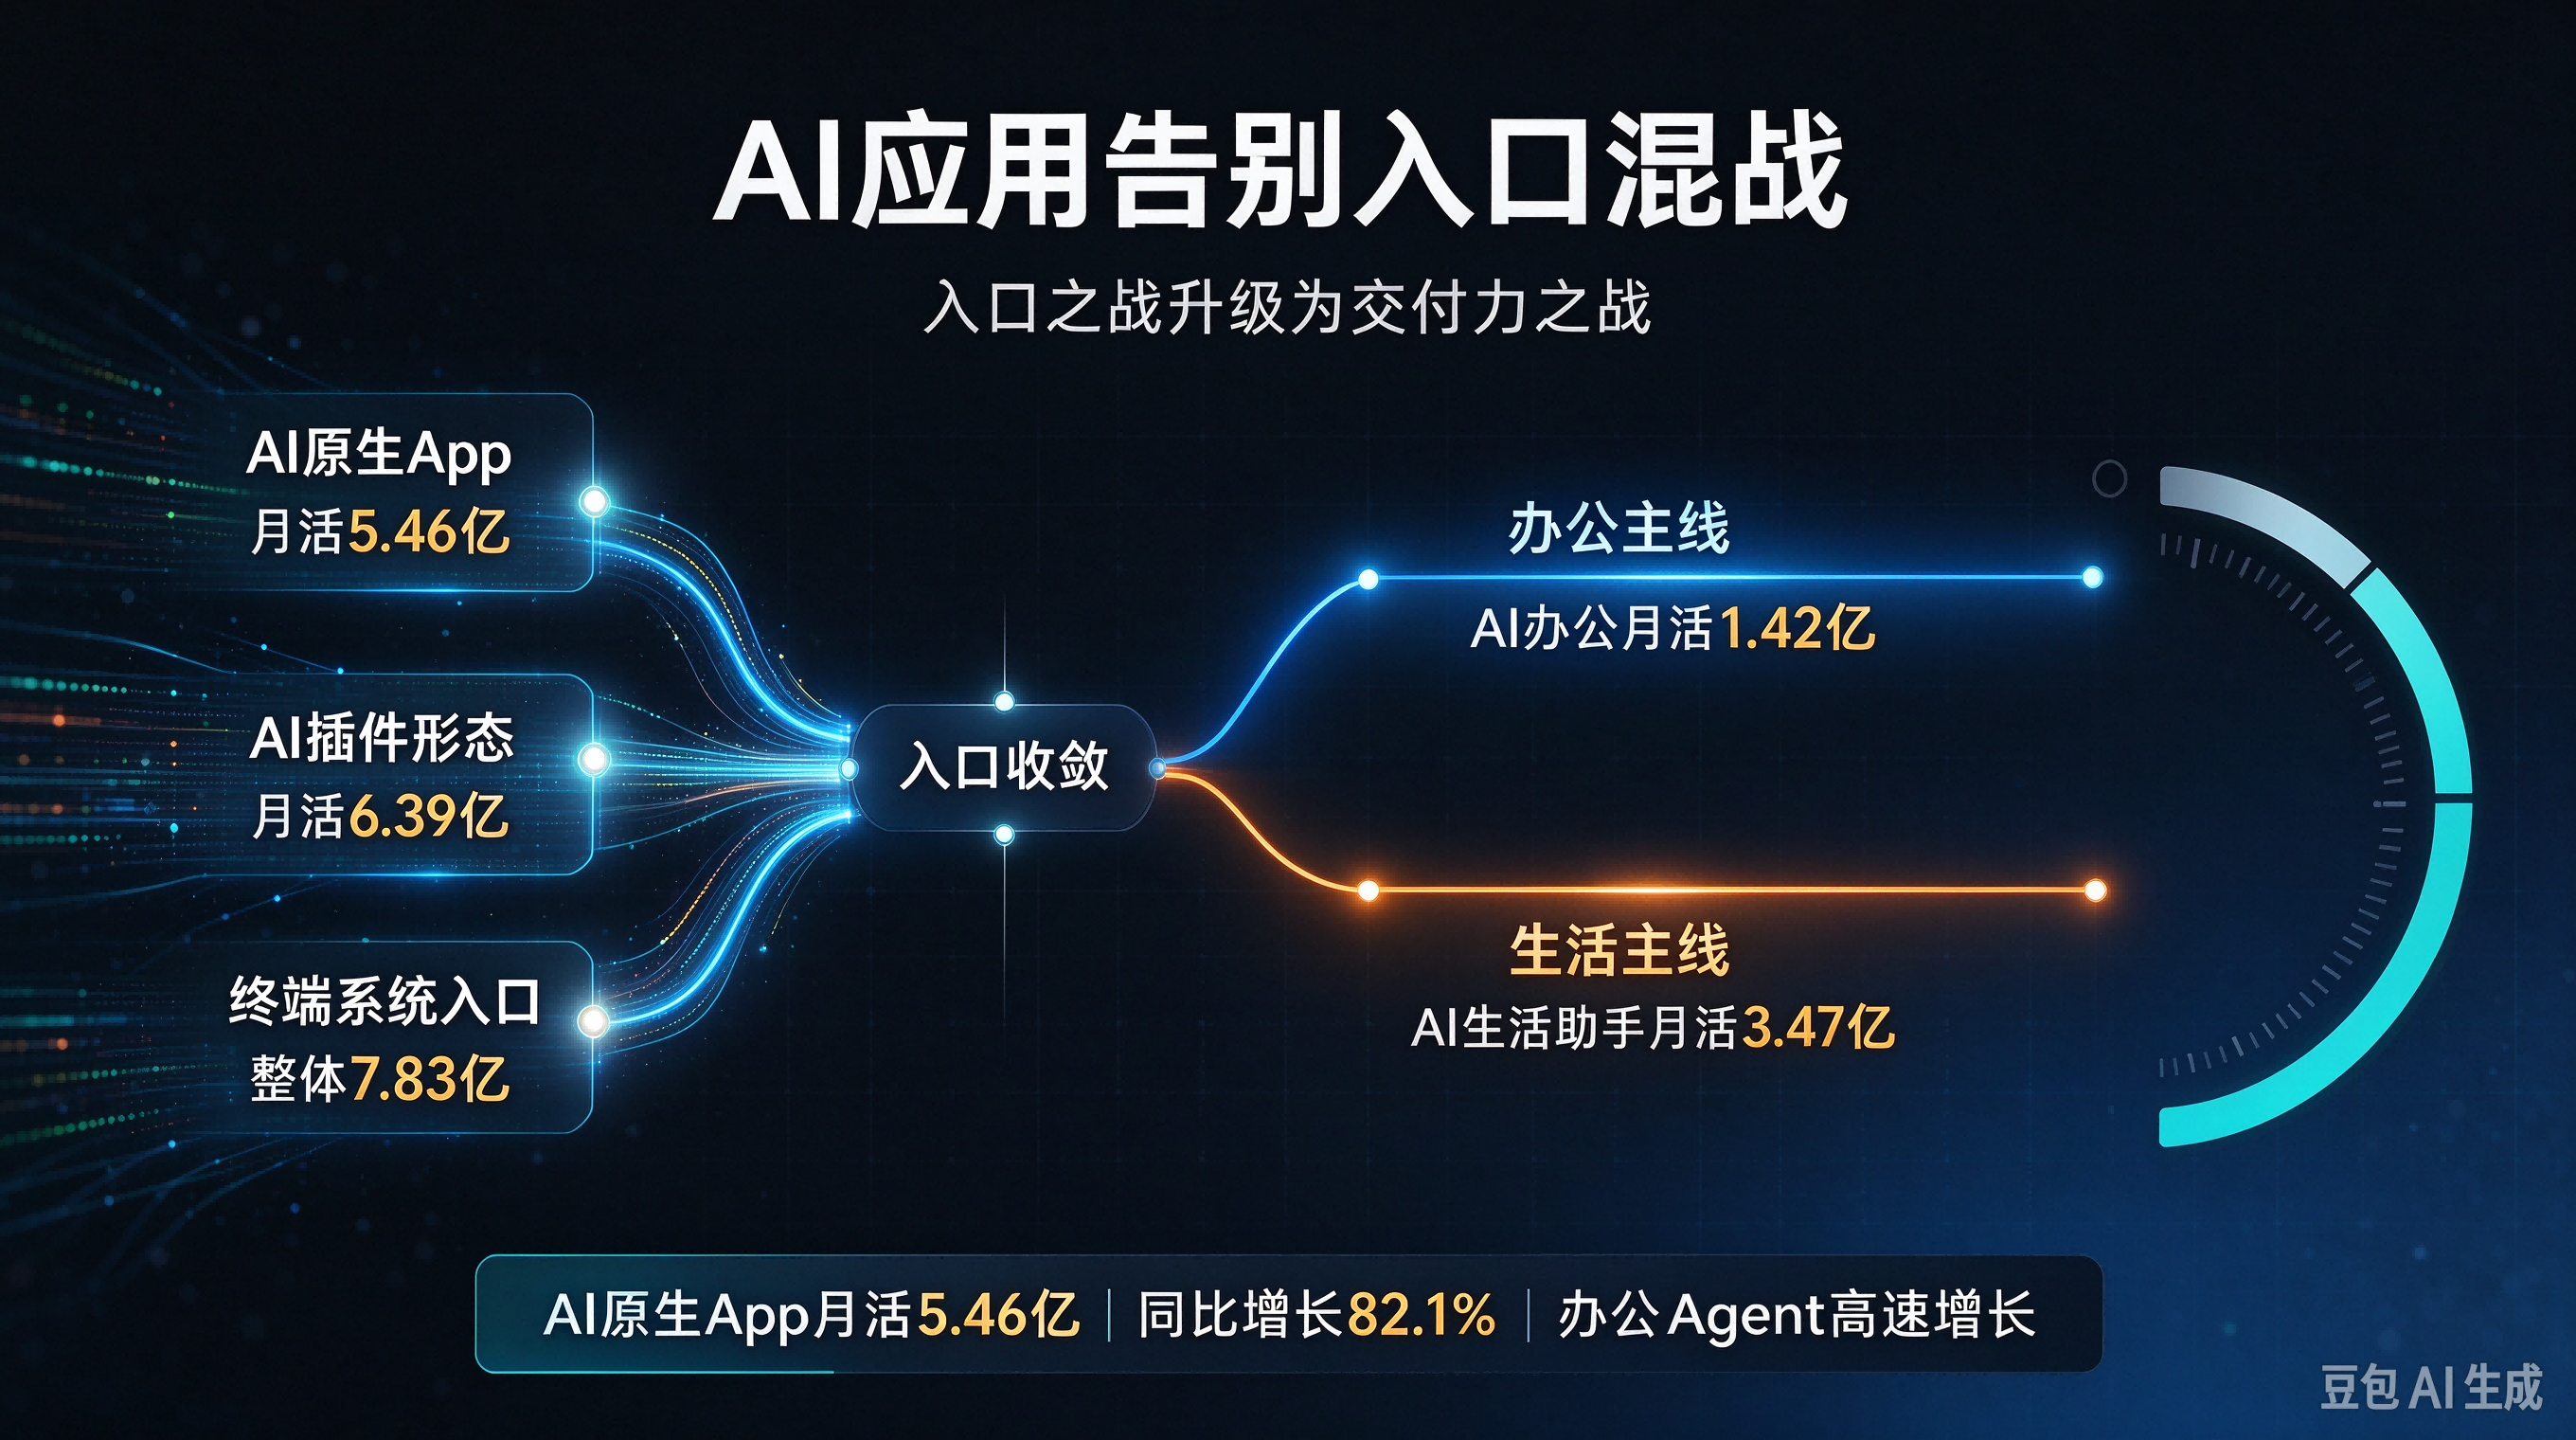
此前多元探索的“入口争夺”正走向收敛,三大入口模式清晰:AI 原生 App 抢占“模糊需求”,月活 5.46 亿;移动互联网原生派以“支付/关系链+AI入口”承接明确需求,AI 插件形态月活达 6.39 亿(支付宝阿宝强化民生缴费、本地出行、资产理财履约,微信小微聚焦社交、小程序办事);终端厂商则依托底层系统抢占“无意识触发”入口,整体用户规模达 7.83 亿、同比增长 16.9%,OPPO 小布建议月活 1.15 亿、同比增长 139.9%。
办公主线:AI办公月活1.42亿,办公Agent五倍爆发
在两大主线中,AI 办公是最具爆发力的变量。截至 9 月,AI 办公月活规模达 1.42 亿,同比增长 50.6%,其中 WorkBuddy、百度搭子、千问办公分别达 3235.3 万、977 万和 790.5 万。
报告指出,AI 办公的显著特征是“跨终端、跨入口”,正在打破三大入口的既有逻辑,成为应用侧核心变量。一个典型信号是办公类 Agent 的崛起:AI 原生 App 端同比增长 518.4%,PC 客户端同比增长 512.2%。同时,AI 办公的使用深度正从“单一连接”走向“跨域连接、全局连接”,从内容与沟通延伸至任务、日程和流程管理,最终瞄向“全场景拉通”——这将成为个人和组织“AI 工具黏性”的核心。多端协同的 AI 办公模式,正成为常规工作配置。
生活主线:AI生活助手向“服务兑现”演进
另一条主线是生活交付。报告显示,AI 综合助手用户规模达 11.57 亿、同比增长 44%,AI 生活助手用户规模达 3.47 亿、同比增长 55%,三类玩家同台竞速“生活履约闭环”:AI 原生派以对话入口向下补齐履约能力,移动互联网原生派以关系与支付为支点向上补齐 AI 心智,系统原生派以系统级能力加 AI 对话切入场景服务。
从“问答工具”到“履约主体”
综合助手、效率办公、生活助手三个赛道,恰好对应入口、流程嵌入与服务兑现三种增长逻辑。报告认为,用户行为已发生结构性迁移——从多层级中转入口,转向路径最短的独立 AI 形态。去中间化并不等于单一化:交付复杂度越高的链路越趋于多元混合,AI 办公的交付闭环正从网页(46.3%)向客户端(12.8%)深度重构。
当 AI 融入用户稳定的日常习惯,独立形态的深度壁垒便构筑起不可逆的迁移成本。对厂商而言,“入口之战”已升级为“交付力之战”——谁能把对话能力真正兑现为办公与生活的闭环履约,谁就能在下半场占得先机。