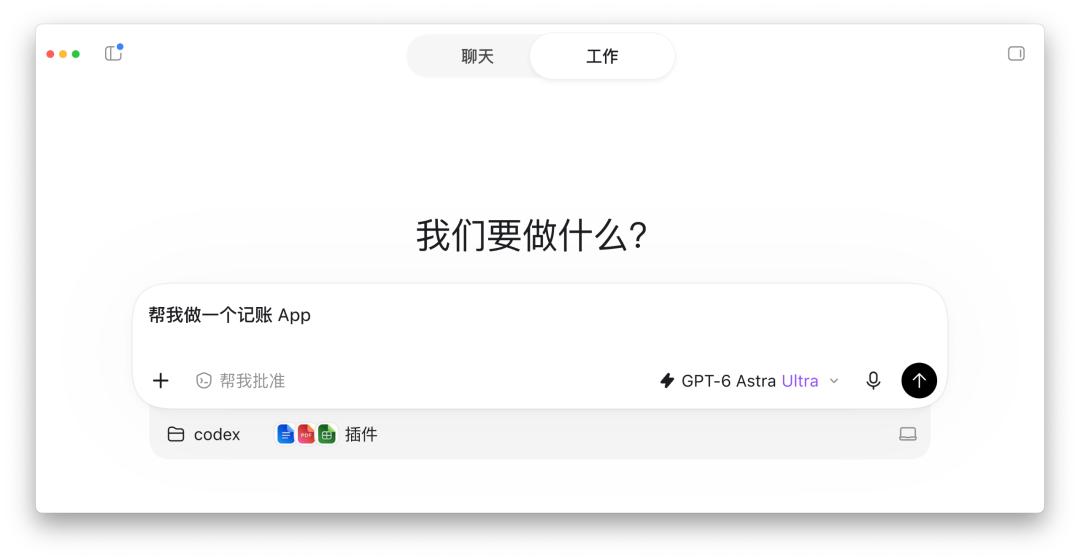
用一句话生成一个App,这件事正在变得比打开App还容易。问题是,没人下载。
a16z最新一期数据周报给如火如荼的vibe coding创业潮泼了一盆冷水。根据MIT与宾夕法尼亚大学研究者今年5月发表的论文,从2025年初到2026年4月,iOS每月新发布的应用数量大约翻了一倍,从每月约4万个冲到12万个。Chrome扩展加速增长,Google Play也扭转了此前持续多年的下降趋势。研究者把2025年2月标注为智能体编程时代的起点,从那个拐点之后,三大平台的月新增应用数量集体起飞,曲线几乎垂直。
但研究者接着观察了这些新应用上线头三个月的表现:下载量、评分、有没有找到第一批用户。结果惨淡——新应用明显增多,但每月新增应用在头三个月获得的总参与度却持平或下降。按使用量区分后,零使用新应用,即评分少于10、下载不足100的占比显著上升,而能跨越这个门槛的应用占比大幅下挫。
研究员特意检验过一种可能性:会不会总量没变、只是份额在内部重新分配、诞生了新赢家?答案是否定的。不是蛋糕没变、赢家通吃,而是压根没有产生新赢家。
Sternstein给这个现象起了个名字叫App-Slop,AI时代的应用泔水。这让人想起内容农场时代的AI Slop,只是这次被淹没的是应用商店。
Sensor Tower的数据从商业侧面印证了这一判断:以2024年12月为基准100,到2026年8月,美国应用总收入指数仅为102,总使用时长指数为107。一年半时间,收入涨了2%,时长涨了7%。更多软件被发布出来,却没有带来相应规模的新使用需求。应用经济的蛋糕,没有因为AI而变大。
唯一的赢家是AI应用本身。分品类数据显示,效率是美国市场唯一一个收入和使用时长同时高速增长的品类,驱动它的正是ChatGPT、Claude、Gemini和Grok。另一个小但亮眼的品类是开发者工具。而体量最大的游戏品类,收入还在负增长。用户愿意为AI能力付费,不会因此对每个用AI做出来的App都感兴趣。
AI编程工具降低的是验证一个想法的成本,不是做成一门生意的成本。
一个想控制外卖开销的大学生,和一个需要管理共同支出的家庭,对记账工具的要求完全不同。这些选择直接影响产品设计,不断添加功能未必能让某一类用户用得更顺手。商业化又会带来另一组问题:靠什么让潜在用户知道这款应用?获得一个付费用户要花多少钱?如果产品持续调用模型,订阅收入能否覆盖运行成本?
按照Consumer Edge数据,截至2026年第一季度,美国消费者个人付费购买AI服务的比例约为3%。18到24岁人群中约为5.9%,25到34岁约5%,65岁以上只有1.4%。年轻人以四倍于长辈的速度在为AI付费,但整体付费人群仍然极其有限。
更残酷的是对独立开发者。越来越多的独立开发者本身成了AI应用的用户,以前的付费用户也变成了独立开发者,但独立开发者利用AI开发的应用,却没有了新的付费用户。AI压低了这个市场的进入门槛,同时也压低了许多简单软件本身的价值。
我们可以先做一个MVP,给真实用户试,用数据判断这个需求到底存不存在。但不要指望做出一个App,就能做成一门生意。当任何人都能在几个小时里做出一个App,把东西做出来本身,已经越来越难成为一门生意。