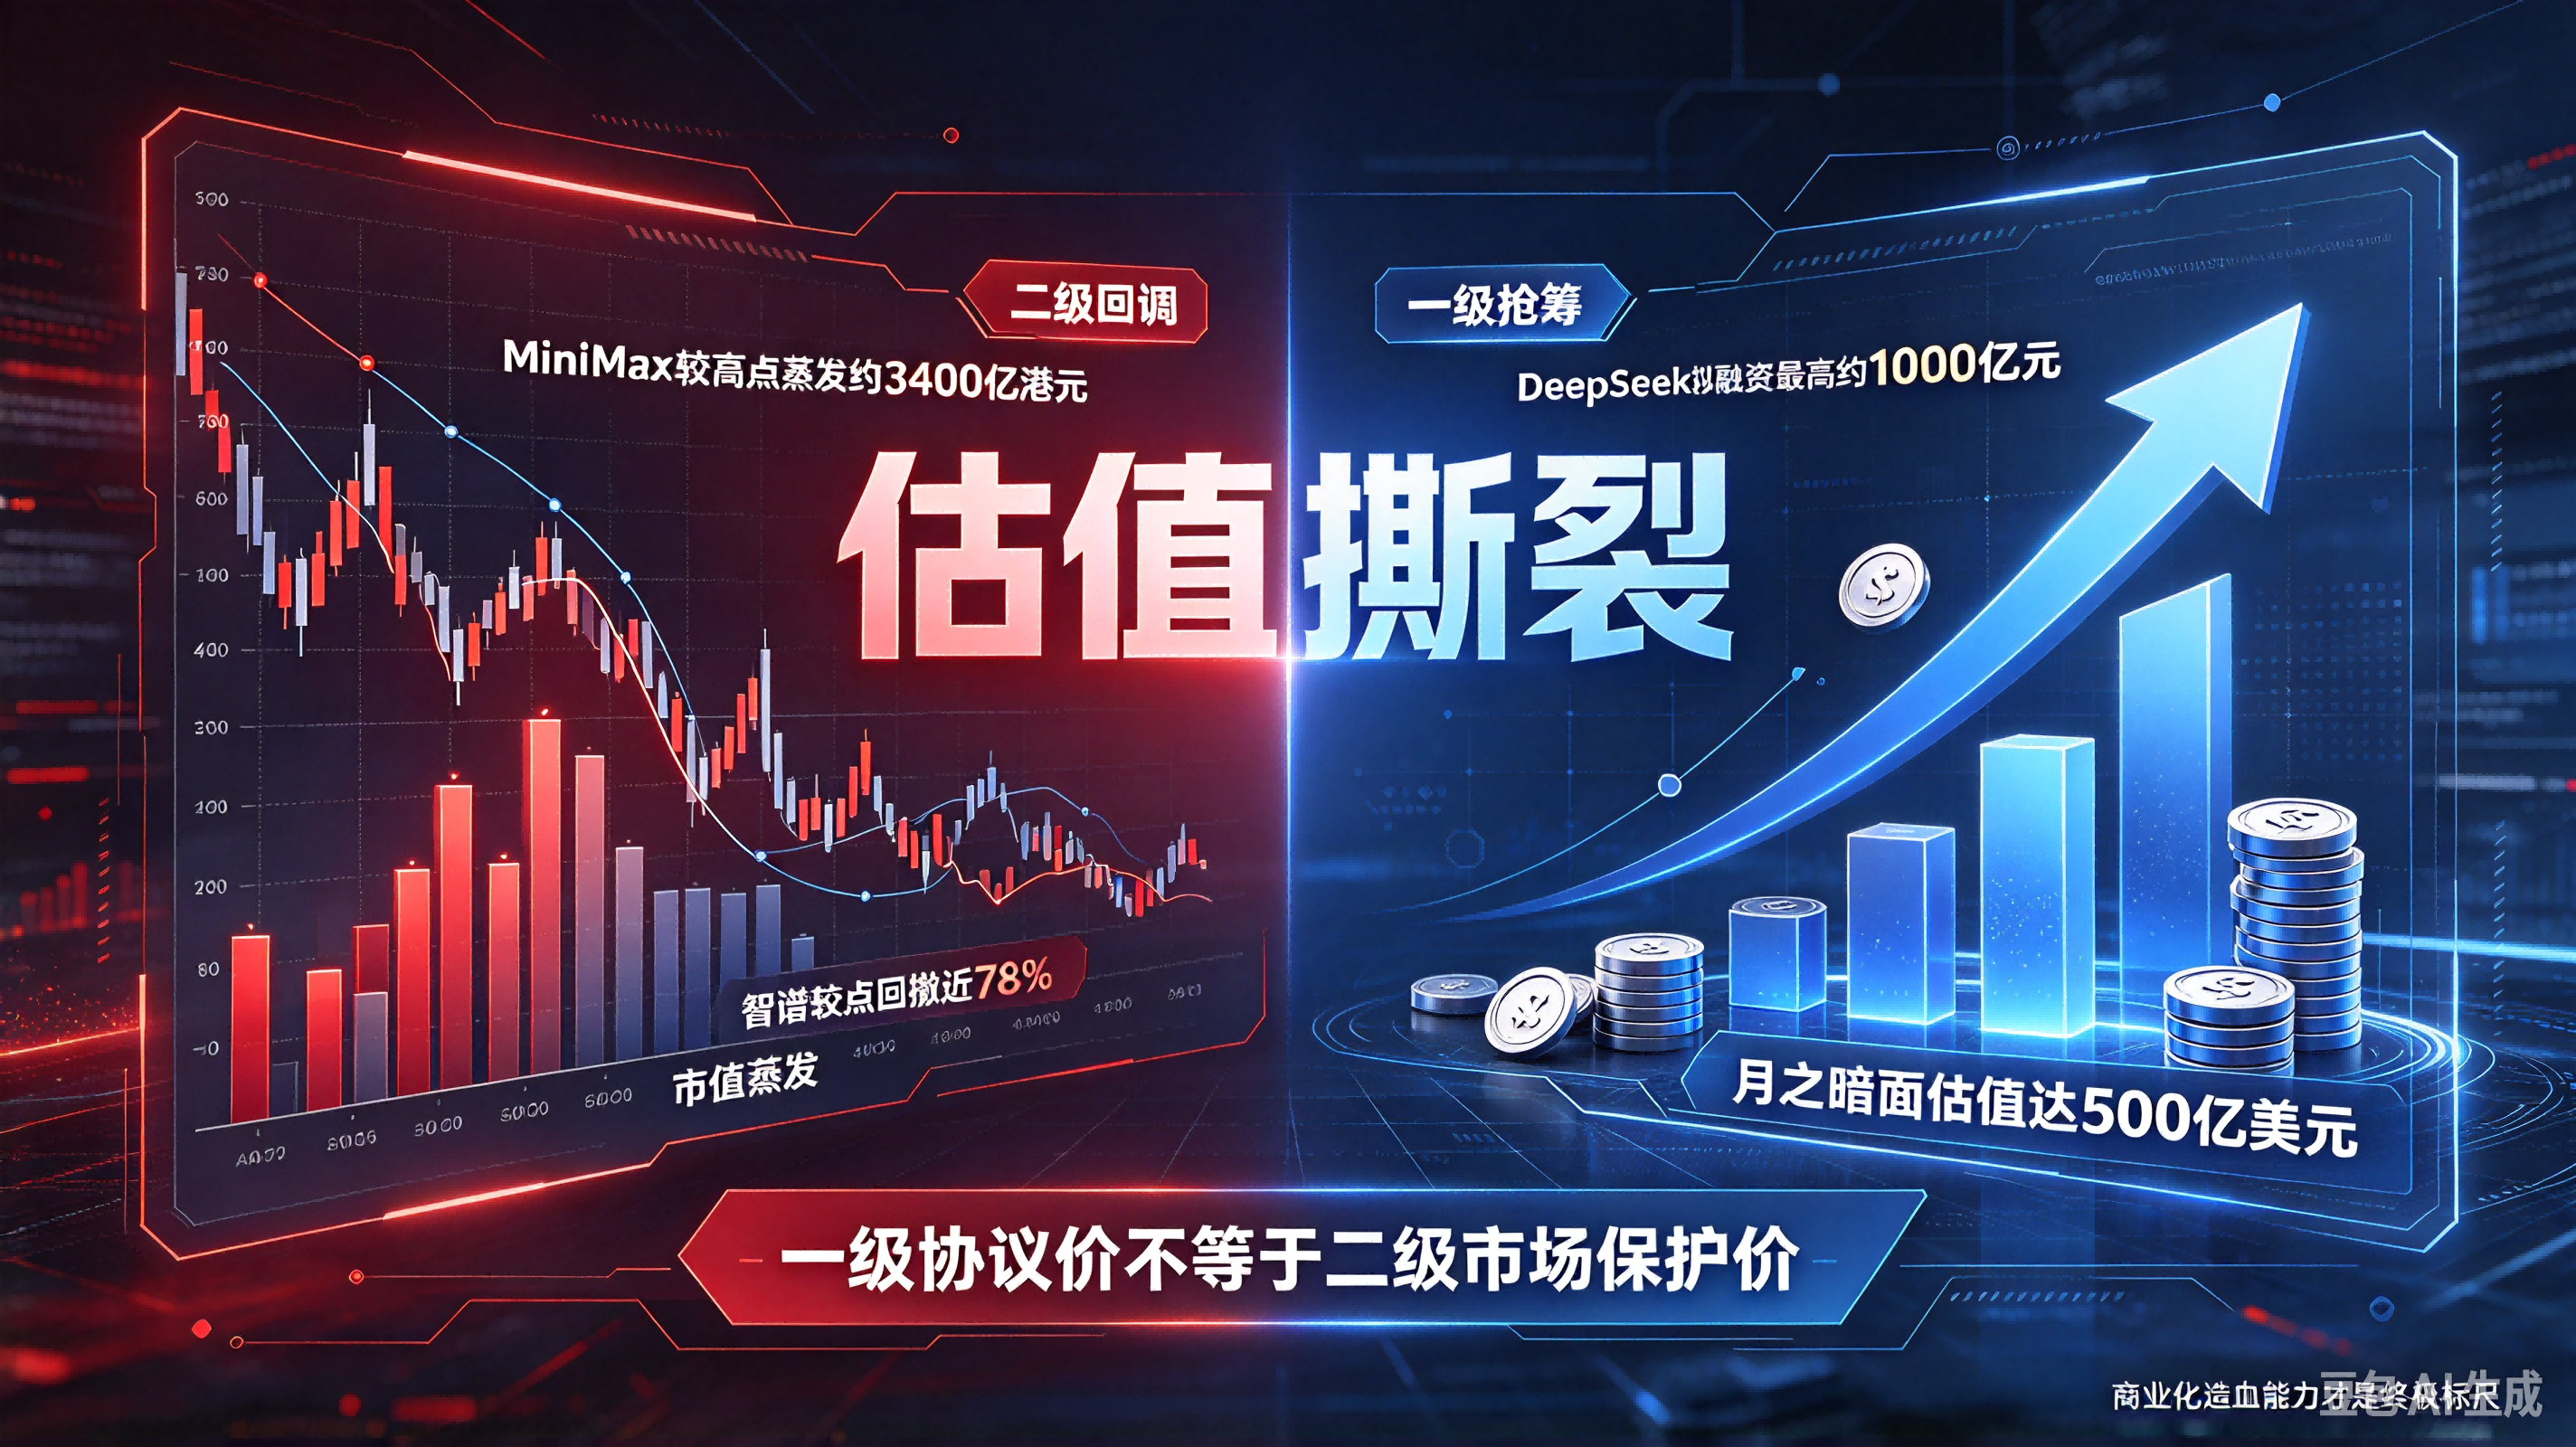
 国产大模型正在上演极具矛盾的资本图景:二级市场股价深度回调,一级市场估值还在持续冲高。MiniMax、智谱港股上市后市值大幅回撤,另一边 DeepSeek 拟最高 1000 亿元融资、月之暗面估值冲至 500 亿美元,大批头部企业排队冲刺 IPO,一二级市场巨大估值裂口成为行业最大悬念。
今年 1 月先后登陆港股的 MiniMax 与智谱,曾被视作纯正大模型资产,上市初期被资金疯狂追捧。MiniMax 最高触及 1330 港元,峰值市值突破 4000 亿港元;智谱盘中市值一度冲高至 1.33 万亿港元。
经历解禁、业绩检验之后,市场逻辑彻底切换,不再单纯为赛道稀缺性买单。截至 10 月上旬,MiniMax 较高点市值蒸发约 3400 亿港元,回撤幅度超 80%;智谱同样较高点回撤近 78%。
即便股价大幅下挫,两家公司市销率依旧处于高位,MiniMax 约 40 倍,智谱高达 150 倍,股价里依旧包含大量对未来业务的预期。两者营收规模差距不大,经调整净亏损水平接近,但市值仍相差 4 倍以上。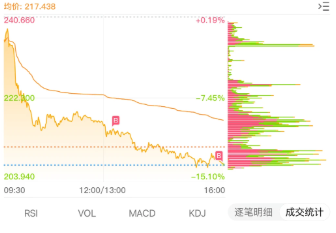
两者走出分化行情:智谱通过连续 API 提价,在涨价的同时保住客户调用量;MiniMax 选择旗舰模型永久降价 50%,缺少向上调价的产品定价权,反映出商业化能力的差距。
二级市场持续降温的同时,一级市场融资热度丝毫未减。 据彭博消息,DeepSeek 新一轮融资目标最高接近1000 亿元,同步筹备科创板 IPO,资金主要投向大规模算力基建;月之暗面八个月估值暴涨 5 倍,达到 500 亿美元;快手旗下可灵传出明年赴港上市计划,估值约 1228 亿元。
一级市场依旧以赛道稀缺性来定价,并且买家构成已经发生变化。宁德时代、腾讯、美团龙珠、国家级基金这类产业资本与国有资金成为主力。产业资本不完全单纯追求财务回报,更多着眼算力生态、模型头寸、业务协同,投资预算不会跟随二级市场涨跌波动。部分增资协议还附带 IPO 回购兜底条款,和公开市场交易逻辑完全不同。
现在行业出现一个很现实的局面:大模型企业烧钱速度惊人,算力开支是最大的现金消耗。资金承接链条清晰:创始人、早期机构→国家级与产业资本→IPO 前私募→二级市场。二级市场投资者实质上成为巨大算力成本的出资方之一。
但这条链条已经显现松动。MiniMax 解禁暴跌之后,配售依旧完成,但需要折价;智谱后续再融资也需要让出折价空间。未来还有大批大模型企业排队上市,月之暗面、可灵、DeepSeek 都已经把 IPO 提上日程,海外 Anthropic 也计划大额募资上市,市场供给会集中释放。
未来估值裂口只有三种收敛路径:一级市场主动下调估值折价上市;企业拿出实打实营收增长,拉动二级市场估值上行;依靠基石锁仓、小流通盘暂时稳住发行价,风险延后到解禁阶段再释放。各家公司都在争抢估值合拢前的时间窗口,早期投资人也急于获得退出通道。
大模型赛道已经走过讲故事阶段。一级协议价不等于二级市场保护价,巨额融资也不等于商业模式跑通。资本狂欢的背后,商业化造血能力,才是决定企业能否站稳资本市场的终极标尺。一级市场和二级市场的定价逻辑正在激烈碰撞,当二级市场不再愿意为远期愿景支付高溢价,即将扎堆到来的 IPO,将迎来一次严酷的市场大考。