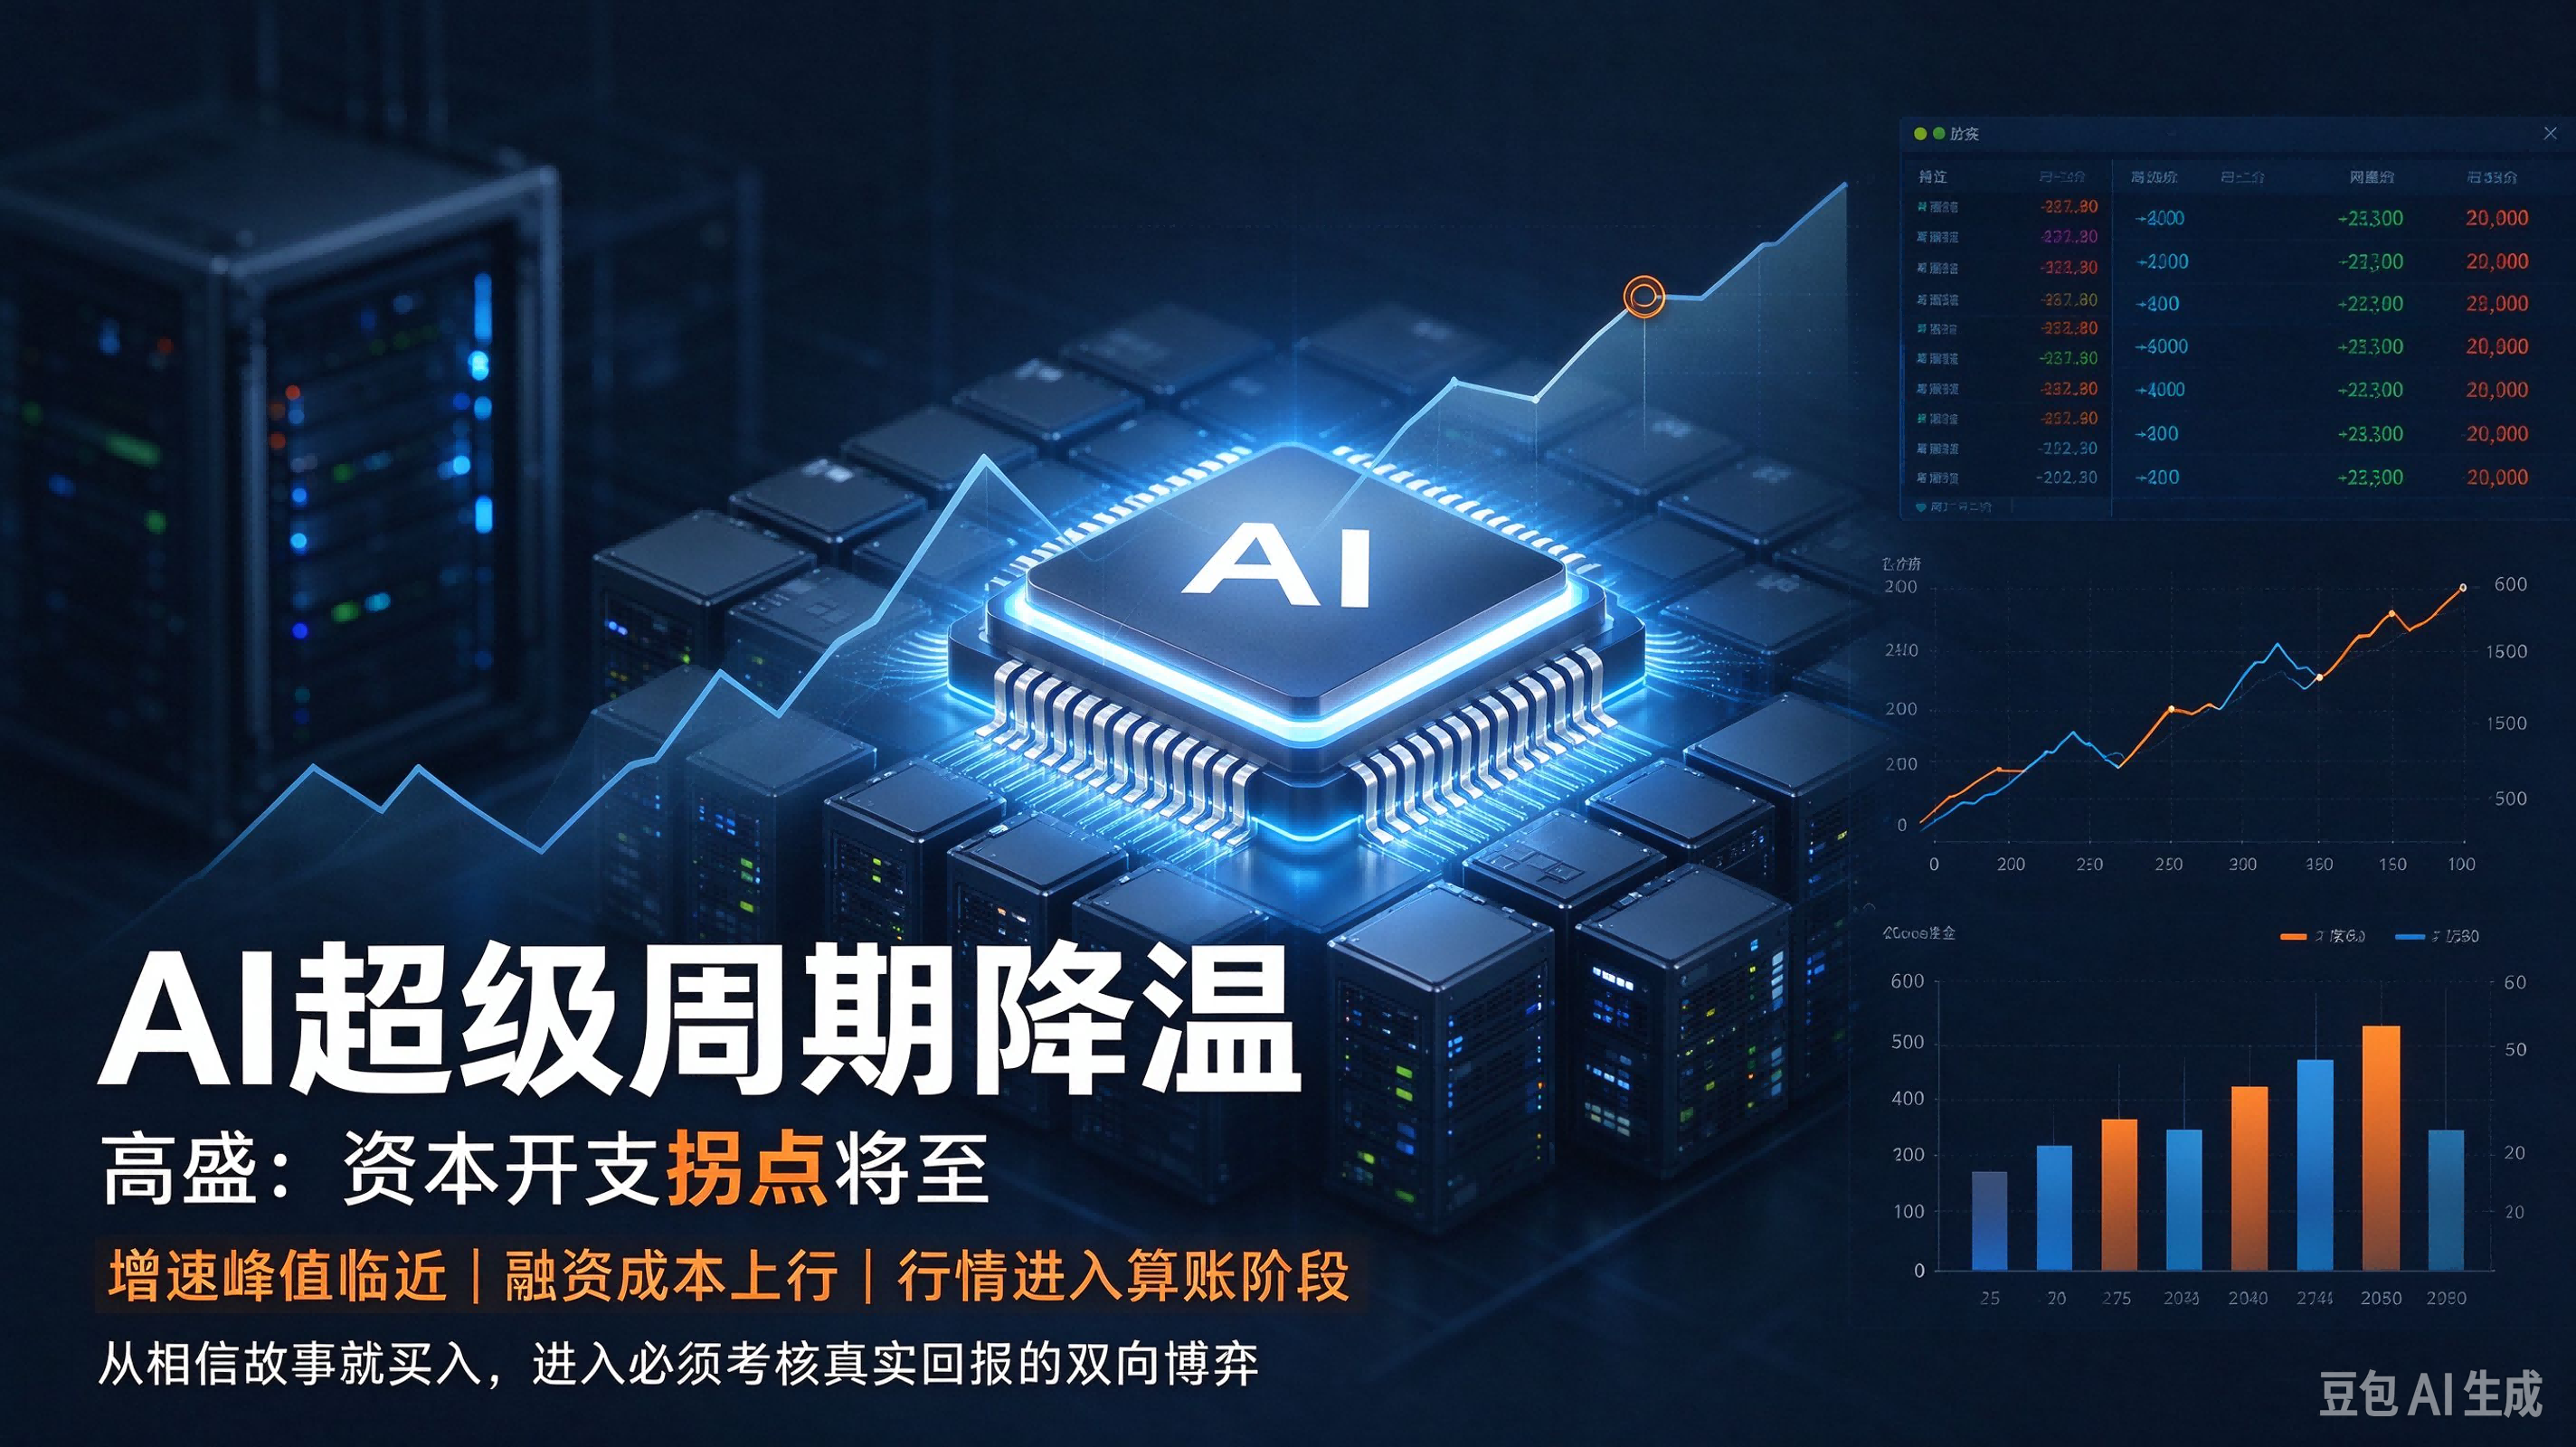
 持续三年狂飙的 AI 超级行情,正在迎来叙事大切换🔄。高盛多位资深专家在最新播客节目中提出警示:AI 资本开支的增速峰值已经临近,市场告别单边乐观,从 “相信故事就买入”,进入必须算账、考核真实回报的双向博弈阶段36氪。
这并非指 AI 绝对投入规模会下降,而是高速扩张的斜率即将放缓。过去半年,标普 500、纳斯达克指数基本原地震荡。本轮科技巨头财报业绩整体过关,但前瞻盈利上调力度,远不如今年一二季度。用高盛的话总结:“足以守住阵线,但不足以点燃新一轮突破行情”36氪。
行情逻辑发生转变来自三重现实压力📉。第一,股价已经充分 price‑in 乐观预期;第二,AI 基建投资增速顶点越来越近;第三,巨头大规模资本开支带来信贷融资需求,信用利差压力逐步显现。如今市场不再为纯粹技术愿景买单,变现能力、融资成本、利率环境,都成为必须考量的约束条件。盈利端也告别集体普涨,公司之间分化加剧。
与此同时,美联储利率路径同样牵动 AI 板块命运💴。高盛团队判断,当前市场定价的加息预期过于激进。基准情景下,12 月大概率再加息一次,后续或仅有一次加息,最终加息总次数会少于市场当前的押注。过高的利率会抬升算力、数据中心这类重资产项目的融资成本,直接压制 AI 资本开支意愿。
宏观风险层面,机构内部出现有趣的视角分化:中东局势升级被视作短期最大增长威胁,一旦冲突推高油价,将全面压制股市与债市。但另一个容易被忽略的反向机会:如果地缘冲突没有进一步恶化,仅 “没有爆出新坏消息”,就足以带来资产修复行情。而年底最高确定性交易被指向做多全球前端利率,覆盖美欧英主要市场。
经历一轮估值狂欢之后,AI 已经褪去 “超级充电主题” 光环。过去只要讲算力、大模型就能够推高股价;往后,市场会更严苛审视:巨额资本投入能不能转化成实打实营收回报。
AI 远没有结束,但躺赢时代已经落幕✨。未来行情不再是普涨狂欢,会是个股深度分化的 “常规叙事”。想要继续跑赢市场,比拼的不再是概念热度,而是投入产出的硬账本。